Deux exercices qui ne se parlent pas
La revue de fin d’année regarde en arrière. Ce qui a été livré, ce qui a dérapé, ce qu’il faudra expliquer au comité de décembre.
La construction budgétaire regarde en avant. Les nouvelles priorités, les enveloppes, les arbitrages de janvier.
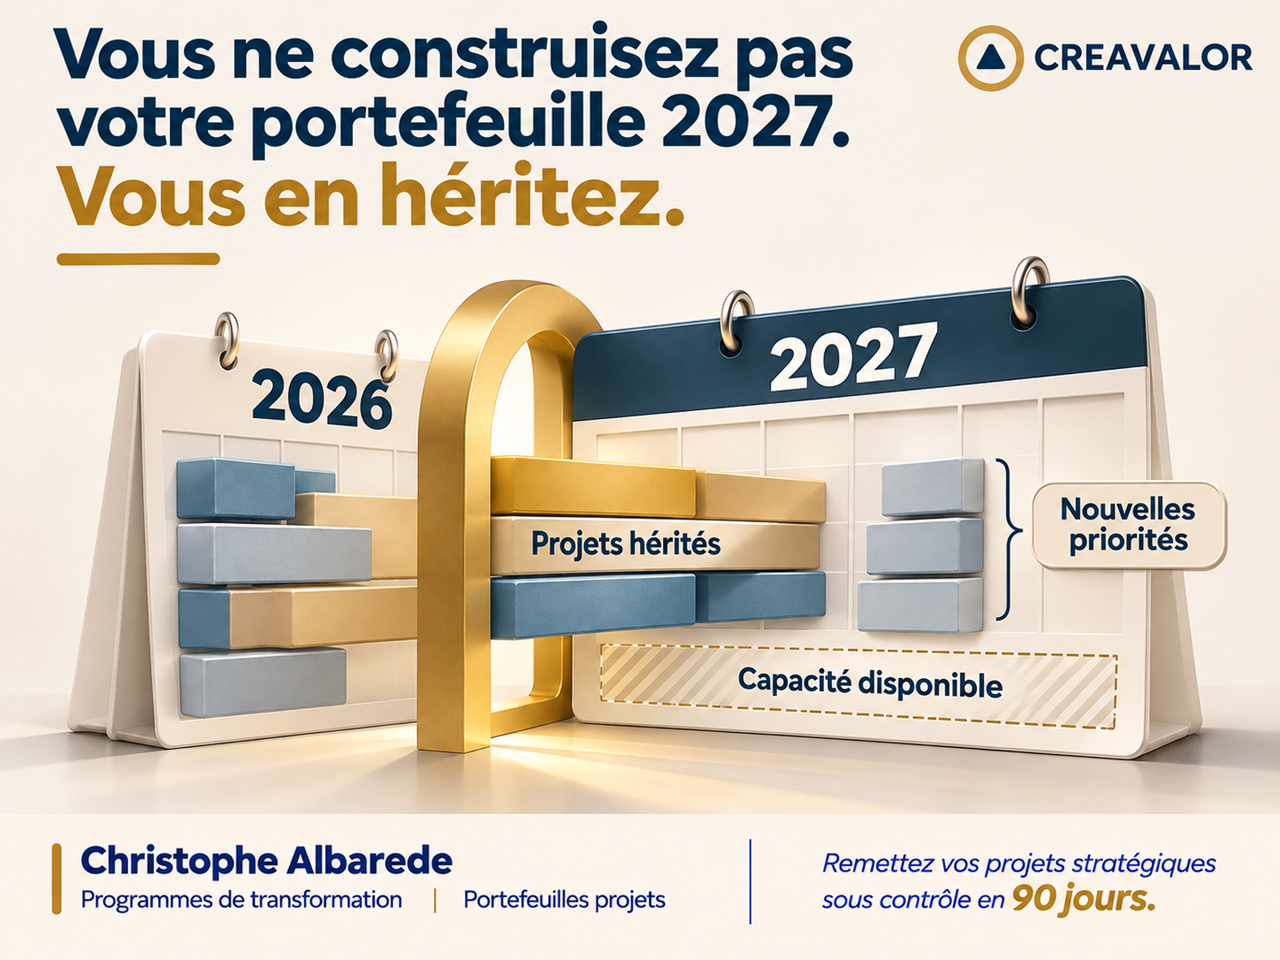
Entre les deux, personne ne fait le calcul. Ce qui n’est pas terminé le 31 décembre ne disparaît pas le 1er janvier : cela entre dans l’année suivante, avec ses ressources, ses engagements et son retard.
Vous ne construisez donc pas votre portefeuille 2027. Vous en héritez d’une partie, et vous décidez du reste.
Un projet qui glisse ne reporte pas une dépense
On traite souvent un décalage comme un simple report comptable : la dépense passe d’un exercice à l’autre. C’est la lecture la plus optimiste possible, et elle oublie quatre effets.
Il continue de mobiliser des ressources
Les équipes métiers et informatiques qui devaient se libérer en novembre restent engagées. Ce sont très exactement celles sur lesquelles repose le plan de l’année suivante.
Il conserve des engagements à prendre
Les investissements non consommés ne sont pas des économies. Ils restent à engager, et ils le seront sur l’enveloppe de l’année suivante — celle que vous êtes en train de construire.
Il occupe l’attention managériale
C’est la ressource la moins extensible de toutes. Un projet en difficulté consomme des comités, des arbitrages et du temps de direction qui ne seront disponibles nulle part ailleurs.
Il n’a jamais été comparé aux nouvelles priorités
Il est entré dans le portefeuille l’an dernier, sur les critères de l’an dernier. Il traverse l’année suivante sans que personne ne l’ait mis en regard de ce qui se décide aujourd’hui.
Les trois questions de décembre
Trois questions suffisent à relier les deux exercices. Elles se posent projet par projet, et elles appellent des réponses constatables, pas déclaratives.
Qu’est-ce qui sera réellement terminé au 31 décembre ? Pas « prévu pour décembre » : terminé, au sens où quelqu’un d’autre que le chef de projet peut le constater.
Qu’est-ce qui se poursuit, avec quelles ressources et jusqu’à quand ? Un projet qui continue doit entrer dans le plan de l’année suivante avec sa charge restante chiffrée, pas comme une ligne héritée dont on ne rediscute plus.
Qu’est-ce qui mérite encore de l’être ?
La troisième question est celle qu’on ne pose jamais
Les deux premières relèvent de l’inventaire. La troisième est un arbitrage, et c’est pour cela qu’elle passe à la trappe.
Un projet lancé en mars répondait à une priorité de mars. Dix mois plus tard, un concurrent a bougé, une acquisition a été signée, une contrainte réglementaire est tombée, un directeur métier est parti. Le projet, lui, n’a pas bougé : il avance.
Il peut être parfaitement conduit, tenir son planning et son budget, et avoir perdu une partie de la valeur qui justifiait son lancement. Vert au planning, vert au budget, et plus vraiment utile.
Poser la question ne coûte presque rien. Y répondre libère exactement la ressource qui manquera en février.
La contrainte n’est pas le budget, c’est la capacité
Un budget se vote. Une capacité se constate.
Les personnes qui porteront les projets de l’année suivante sont déjà au travail sur ceux qui glissent. Tant que l’inventaire n’est pas fait, l’enveloppe donne une illusion de marge que les plannings démentiront au premier trimestre — et les plannings projet par projet ne la montrent pas.
Le constat ne suffit pas davantage. Si la capacité permet d’en mener six quand douze sont déclarés prioritaires, rien n’est résolu tant que l’organisation n’accepte pas d’en tirer les conséquences : décaler, ralentir, ou arrêter.
Et cette décision n’appartient pas à la direction informatique seule. Elle engage les métiers et la direction générale, puisque ce sont leurs priorités qui se télescopent. C’est précisément le genre d’arbitrage qu’un comité doit instruire avant de se réunir.
Un atterrissage ne se déclare pas, il se qualifie
« À 90 % » ne veut rien dire. « Il reste trois semaines à deux personnes, sous réserve de la recette métier » est une information.
L’écart entre les deux n’est pas un détail de reporting. C’est la différence entre un atterrissage que vous subissez en décembre et un atterrissage que vous décidez en octobre.
Cela suppose peu de choses, mais tenues : un avancement à jour, un reste à faire exprimé en charge et non en pourcentage, et des engagements financiers suivis au même endroit que les plannings. Sans cela, l’atterrissage reste une opinion, et la construction de l’année suivante repose sur cette opinion.
Un plan à cinq ans, 87 projets, et la question de ce qui tient
Contexte. Groupe agricole d’environ 2 000 collaborateurs, 35 filiales, 93 sites. Déclinaison d’un plan stratégique à cinq ans en portefeuille de projets, en appui direct du directeur des systèmes d’information.
Enjeu. Quatre axes et quatorze objectifs devaient se traduire en projets datés et dotés. La question n’était pas de savoir si ces projets étaient pertinents — ils l’étaient — mais combien l’organisation pouvait réellement en absorber chaque année.
Intervention. J’ai consolidé le portefeuille, 87 projets et 14 programmes, chiffré les charges à 12 500 jours-hommes, rapproché les budgets d’investissement et de fonctionnement des trajectoires projet, et construit le plan de recrutement nécessaire sur cinq ans.
Résultat. Un portefeuille dont chaque année est dimensionnée par la capacité disponible, et non par la seule ambition du plan.
Ce que cela a changé. Les arbitrages se font à la construction, sur des hypothèses explicites, plutôt qu’en cours d’année sous la pression des retards. Ce qui est décalé l’est volontairement.
La prochaine décision
Prenez la liste des projets qui ne seront pas terminés au 31 décembre. Pour chacun, une seule question.
Si nous partions d’une feuille blanche aujourd’hui, le relancerions-nous ?
Ceux pour lesquels la réponse est non n’ont pas à être arrêtés brutalement — la plupart gagnent à être réduits plutôt qu’abandonnés. Mais ils doivent entrer dans l’arbitrage de l’année suivante comme des candidats, pas comme un héritage.
C’est la seule façon de construire un portefeuille dont les marges existent ailleurs que sur le papier.